Domain affiliwelt.de kaufen?
Wir ziehen mit dem Projekt
affiliwelt.de um.
Sind Sie am Kauf der Domain
affiliwelt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain affiliwelt.de kaufen?
Wie haftet eine OHG?
Eine Offene Handelsgesellschaft (OHG) haftet grundsätzlich unbeschränkt mit dem gesamten Gesellschaftsvermögen. Das bedeutet, dass die Gesellschafter mit ihrem Privatvermögen für die Verbindlichkeiten der OHG haften. Es besteht jedoch die Möglichkeit, die Haftung durch eine beschränkte Haftung einzelner Gesellschafter oder durch den Abschluss einer Haftungsbeschränkungsvereinbarung zu begrenzen. **
Wer leitet die OHG?
Die Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern geleitet, die als persönlich haftende Gesellschafter fungieren. Diese Gesellschafter haben die volle Geschäftsführungsbefugnis und vertreten die OHG nach außen. Es gibt keine besondere Position wie einen Geschäftsführer oder Vorstandsvorsitzenden, da die Gesellschafter gemeinsam die Leitung der OHG übernehmen. Entscheidungen werden in der Regel gemeinsam getroffen, und die Gesellschafter müssen sich einig sein, um die Geschäfte der OHG zu führen. In größeren OHGs können die Gesellschafter auch Aufgaben und Verantwortlichkeiten untereinander aufteilen. **

Ähnliche Suchbegriffe für Arando-OHG-Dinabase-7
Top-Angebote
Produkte zum Begriff Arando-OHG-Dinabase-7:
-
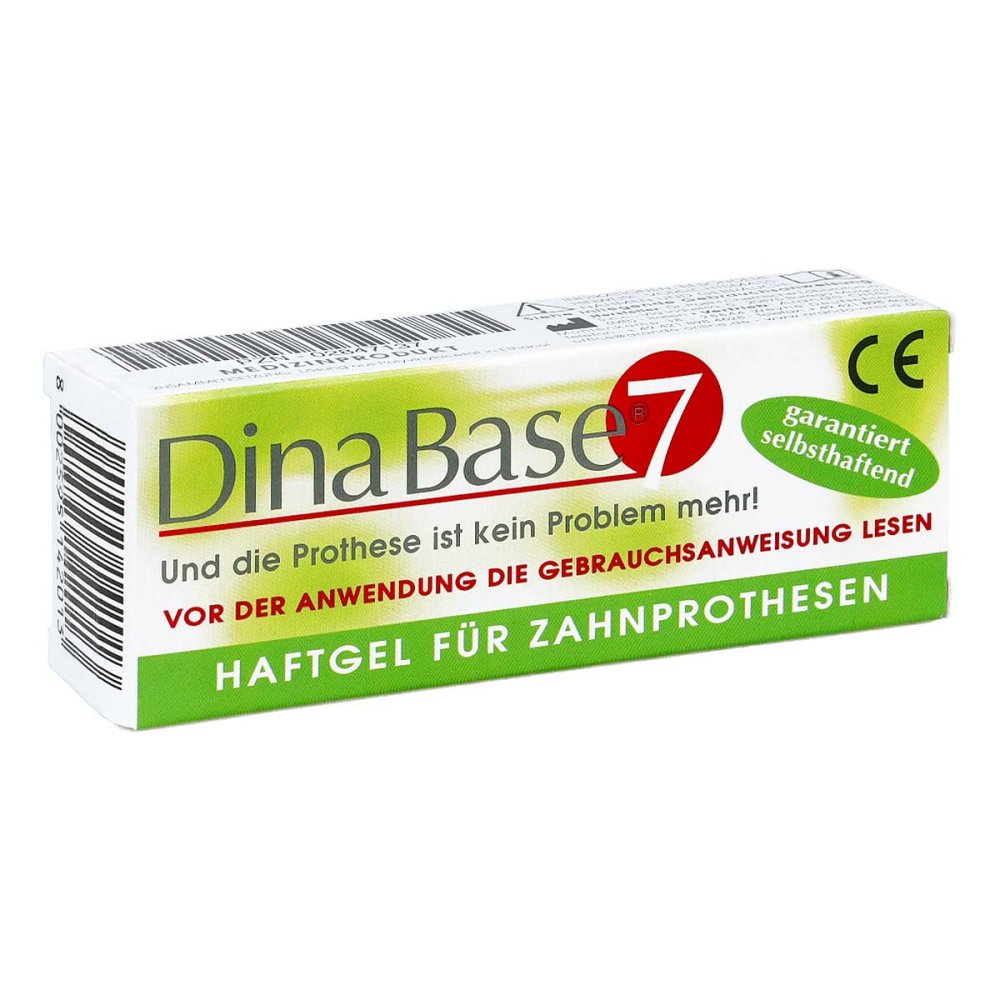
Dinabase 7 Haftgel für ZahnprothesenAnwendungsgebiet von Dinabase 7 Haftgel für Zahnprothesen DinaBase7 – Fester Halt für Ihre Prothese, ganze 7 Tage langDinabase 7 Haftgel für Zahnprothesen ist das innovative Haftgel für Zahnprothesen, das Ihren Alltag spürbar erleichtert. Anders als herkömmliche Haftcremes muss DinaBase7 nur einmal pro Woche erneuert werden – und hält trotzdem zuverlässig bis zu 7 Tage. In diesen 7 Tagen können Sie Ihre Prothese problemlos wie gewohnt täglich herausnehmen und reinigen.Die Anwendung ist einfach, die Wirkung langanhaltend: Kein Verrutschen, kein ständiges Nachkleben und kein Druckgefühl. Dank thermoplastischer Eigenschaften passt sich das Gel individuell an Ihr Zahnfleisch und den Gaumen an und sorgt so für einen Saugnapf-Effekt mit extrastarkem Halt.Das Material wird durch Wärme formbar, füllt den Hohlraum unter der Prothese optimal aus und bleibt dabei flexibel. Eine Tube reicht für 4 bis 6 Wochen und bietet Ihnen hygienischen Komfort – ganz ohne schädliche Zusatzstoffe wie Zink. Ob Ober- oder Unterkiefer, Voll- oder Teilprothese: DinaBase7 ist für alle Prothesenarten geeignet und schützt effektiv vor Speiseresten, Druckstellen und unangenehmen Gerüchen.Wirkstoffe / Inhaltsstoffe / ZutatenDinabase 7 Haftgel für Zahnprothesen enthält:Zusammensetzung : hochviskose Lösung aus Polyvinyl-Acetat in EthanolGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden.Unterbrechen Sie jedoch den Gebrauch, wenn ein Fall von Überempfindlichkeit auftreten sollte, undwenden Sie sich an Ihren Zahnarzt.DosierungAnwendungsempfehlung vonDinabase 7 Haftgel für Zahnprothesen:Vorbereitung: Tube 5 Minuten in 60 °C heißem Wasser erwärmen. Prothese gründlich reinigen und trocknen.Auftragen: Eine kirschgroße Menge entnehmen und gleichmäßig auf die trockene Prothese auftragen.Einsetzen: Prothese einsetzen, Zähne leicht zusammenbeißen, Lippen 1 Minute lang bewegen.Anpa11,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Prühs, Hagen: GmbH-Geschäftsführer-VergütungGmbH-Geschäftsführer-Vergütung , 100 Steuertipps zu den wichtigsten Vergütungsformen für GmbH-(Gesellschafter-)Geschäftsführer , Sonstige > Chiptuning & Motortuning , Auflage: 5. Auflage, Erscheinungsjahr: 20190805, Produktform: Kartoniert, Titel der Reihe: GmbH-Steuerpraxis-Ratgeber#22#, Autoren: Prühs, Hagen, Auflage: 19005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 223, Keyword: Vergütung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Thema: Optimieren, Warengruppe: HC/Steuern, Fachkategorie: Persönliche Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vsrw - Verlag, Verlag: Vsrw - Verlag, Verlag: VSRW-Verlag Dr. Hagen Prhs GmbH, Länge: 208, Breite: 149, Höhe: 13, Gewicht: 417, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783936623529 9783936623222 9783923763573 9783923763146, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222073029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meier, Peter Hinrich: Die Vergütung des TestamentsvollstreckersDie Vergütung des Testamentsvollstreckers , Aktuell werden erhebliche Vermögen vererbt, sowohl im unternehmerischen Bereich als auch rein privat. Allein im Zeitraum zwischen 2015 bis 2024 soll es sich Studien zufolge um Vermögenswerte in Höhe von rund 3,1 Billionen Euro handeln. Gerade angesichts solcher Dimensionen kommt es in Erbfällen immer wieder zu langjährigen Streitigkeiten. Die Einsetzung eines Testamentsvollstreckers hilft, solche Streitigkeiten unter den Erben zu vermeiden und dem Willen des Erblassers die gewünschte Geltung zu verschaffen, nicht nur im Bereich der Unternehmensnachfolge. Jedoch müssen Testamentsvollstrecker im Nachhinein häufig um ihr Honorar kämpfen, da der Erblasser diese Frage nicht oder nicht eindeutig genug geregelt hat. In diesem Fall erhält der Testamentsvollstrecker nach § 2221 BGB zwar "eine angemessene Vergütung". In der Praxis führt das aber oft zu Diskussionen und Streit. Regelmäßig fehlen den Beteiligten die notwendigen Kenntnisse, um die Aufgaben und die Verantwortung eines Testamentsvollstreckers sowie dessen Vergütung angemessen bewerten zu können. Selbst bei Kennern des Erbrechts sind in der Regel keine vertieften Kenntnisse zu den üblichen Vergütungsmethoden und Vergütungstabellen vorhanden, ganz zu schweigen von moderneren Vergütungsansätzen. In die Neuauflage sind zahlreiche aktuelle Entscheidungen einschließlich des Ansatzes zur Fortschreibung der sog. "Neuen Rheinischen Tabelle" eingearbeitet worden. Aus dem Inhalt ¿ Testamentsvollstreckung als besonderes Tätigkeitsfeld ¿ Vergütungsbemessung anhand von Tabellen ¿ Zeitvergütung des Testamentsvollstreckers ¿ Die Vergütung aus Sicht der Notare und Banken ¿ Moderne Vergütungsansätze ¿ Besteuerung der Vergütung Checklisten, Formulierungsvorschläge, Hinweise zur Durchsetzung des angemessenen Honorars und ein Literaturspiegel ergänzen das Praxishandbuch. Aufschlussreiche empirische Daten zu Vergütungsanordnungen sowie eine Sammlung der in der Praxis regelmäßig gestellten Fragen runden das Werk ab. Die Herausgeber und Autoren sind erfahrene Praktiker aus den Bereichen, Rechtsanwaltschaft, Steuerberatung, Notariat und Bankwesen. Die Autoren RA Matthias Pruns ¿ StB Peter Meier ¿ Notar a.D. Prof. Dr. Wolfgang Reimann ¿ Dr. Peter Reinfeldt ¿ RA Eberhard Rott ¿ RA Dr. K. Jan Schiffer ¿ RA Norbert Schönleber ¿ RA Christoph J. Schürmann ¿ StB Thomas Terhaag ¿ Prof. Dr. Maximilian A. Werkmüller, LL.M. , Sonstige > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202206, Produktform: Kartoniert, Autoren: Meier, Peter Hinrich~Pruns, Matthias~Reimann, Wolfgang~Reinfeldt, Peter~Rott, Eberhard~Schiffer, Jan K.~Terhaag, Thomas~Werkmüller, Maximilian A., Redaktion: Schiffer, K. Jan~Rott, Eberhard~Pruns, Matthias, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 240, Keyword: Praxishinweise; Erbrecht; Testamentsvollstrecker; Formulierungsvorschläge; Testamentsvollstreckerhonorar; Vergütungsanordnungen; Honorar; § 2221 BGB; angemessene Vergütung, Fachschema: Erbrecht~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Testamentvollstreckung - Testamentvollstrecker~Vollstreckung / Testamentvollstreckung, Fachkategorie: Erbrecht, Region: Deutschland, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Anwaltschaft, Anwälte, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 237, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Länge: 209, Breite: 146, Höhe: 14, Gewicht: 340, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783941586796, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 115446249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer gründet eine OHG?
Eine Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern gegründet, die gemeinsam ein Handelsgewerbe betreiben wollen. Die Gesellschafter müssen voll geschäftsfähig sein und können natürliche Personen oder juristische Personen wie GmbHs sein. Die Gründung einer OHG erfordert einen schriftlichen Gesellschaftsvertrag, in dem die Rechte und Pflichten der Gesellschafter festgelegt sind. Zudem muss die OHG ins Handelsregister eingetragen werden, um ihre Rechtsfähigkeit zu erlangen. Wer eine OHG gründet, sollte sich über die Haftungsregelungen im Klaren sein, da die Gesellschafter grundsätzlich unbeschränkt mit ihrem gesamten Vermögen haften. **
-
Sind OHG und KG Formkaufleute?
Ja, sowohl die OHG (Offene Handelsgesellschaft) als auch die KG (Kommanditgesellschaft) gelten als Formkaufleute. Dies bedeutet, dass sie unabhängig von ihrem Unternehmensgegenstand automatisch als Kaufleute im Sinne des Handelsgesetzbuches (HGB) gelten. Dadurch unterliegen sie den handelsrechtlichen Vorschriften und haben bestimmte Pflichten und Rechte, die für Kaufleute gelten. **
-
Ist eine OHG ein Kaufmann?
Ist eine OHG ein Kaufmann? Eine Offene Handelsgesellschaft (OHG) ist grundsätzlich eine Personengesellschaft, bei der mindestens zwei natürliche oder juristische Personen gemeinsam ein Handelsgewerbe betreiben. Gemäß § 1 Abs. 1 HGB gelten alle Personengesellschaften als Kaufleute, so auch die OHG. Somit ist eine OHG rechtlich gesehen ein Kaufmann. Sie unterliegt den handelsrechtlichen Vorschriften und hat somit die gleichen Pflichten und Rechte wie ein Einzelkaufmann oder eine Kapitalgesellschaft. Die OHG ist daher im Handelsregister einzutragen und muss eine ordnungsgemäße Buchführung führen. **
-
Hat eine OHG einen Geschäftsführer?
Eine Offene Handelsgesellschaft (OHG) hat keinen Geschäftsführer im klassischen Sinne, wie es bei einer GmbH der Fall ist. Stattdessen sind alle Gesellschafter einer OHG persönlich und unbeschränkt für die Geschäftsführung verantwortlich. Das bedeutet, dass alle Gesellschafter gemeinsam die Geschäfte führen und Entscheidungen treffen. Es gibt also keine einzelne Person, die als Geschäftsführer fungiert. Jeder Gesellschafter hat das Recht, die Geschäfte der OHG zu führen und nach außen zu vertreten. **
Können kleingewerbetreibende eine OHG gründen?
Kleingewerbetreibende können grundsätzlich eine OHG gründen, da für die Gründung einer OHG keine Mindestkapitalanforderungen gelten. Allerdings sollten sie sich bewusst sein, dass sie als Gesellschafter einer OHG mit ihrem gesamten Vermögen haften. Zudem müssen sie die gesetzlichen Anforderungen an eine OHG erfüllen, wie z.B. die Eintragung ins Handelsregister. Es empfiehlt sich daher, vor der Gründung einer OHG rechtlichen Rat einzuholen, um die Risiken und Pflichten zu verstehen. **
Wer ist Geschäftsführer einer OHG?
Der Geschäftsführer einer Offenen Handelsgesellschaft (OHG) wird als Gesellschafter bezeichnet, da es sich bei einer OHG um eine Personengesellschaft handelt. In der Regel sind alle Gesellschafter gleichberechtigt und haben das Recht, die Geschäfte der OHG zu führen. Es gibt also nicht einen einzelnen Geschäftsführer, sondern mehrere Gesellschafter, die gemeinsam die Geschäftsführung übernehmen. Die Aufgaben und Befugnisse der Gesellschafter werden in einem Gesellschaftsvertrag geregelt. Jeder Gesellschafter kann somit als Geschäftsführer der OHG tätig sein. **
Top-Angebote
Produkte zum Begriff Arando-OHG-Dinabase-7:
-
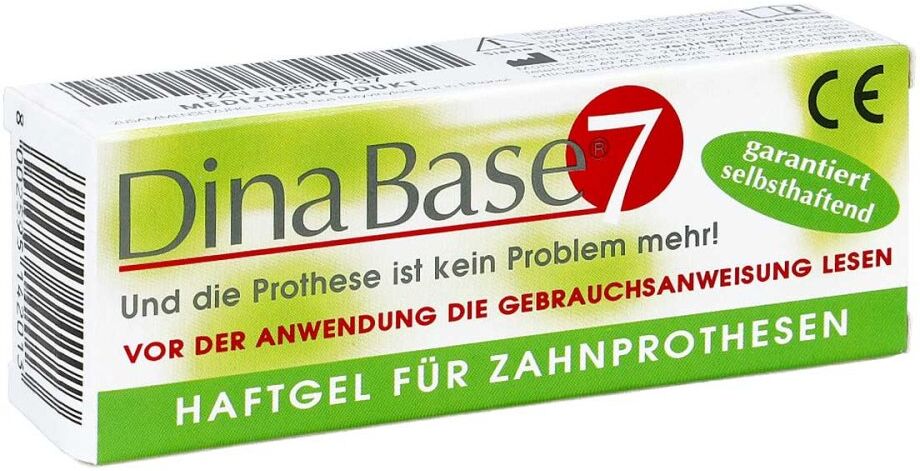
Arando OHG Dinabase 7 Haftgel für Zahnprothesen 02847137Anwendungsgebiet von Dinabase 7 Haftgel für Zahnprothesen DinaBase7 – Fester Halt für Ihre Prothese, ganze 7 Tage lang Dinabase 7 Haftgel für Zahnprothesen ist das innovative Haftgel für Zahnprothesen, das Ihren Alltag spürbar erleichtert. Anders als herkömmliche Haftcremes muss DinaBase7 nur einmal pro Woche erneuert werden – und hält trotzdem zuverlässig bis zu 7 Tage. In diesen 7 Tagen können Sie Ihre Prothese problemlos wie gewohnt täglich herausnehmen und reinigen.Die Anwendung ist einfach, die Wirkung langanhaltend: Kein Verrutschen, kein ständiges Nachkleben und kein Druckgefühl. Dank thermoplastischer Eigenschaften passt sich das Gel individuell an Ihr Zahnfleisch und den Gaumen an und sorgt so für einen Saugnapf-Effekt mit extrastarkem Halt.Das Material wird durch Wärme formbar, füllt den Hohlraum unter der Prothese optimal aus und bleibt dabei flexibel. Eine Tube reicht für 4 bis 6 Wochen und bietet Ihnen hygienischen Komfort – ganz ohne schädliche Zusatzstoffe wie Zink. Ob Ober- oder Unterkiefer, Voll- oder Teilprothese: DinaBase7 ist für alle Prothesenarten geeignet und schützt effektiv vor Speiseresten, Druckstellen und unangenehmen Gerüchen.Wirkstoffe / Inhaltsstoffe / ZutatenDinabase 7 Haftgel für Zahnprothesen enthält:Zusammensetzung : hochviskose Lösung aus Polyvinyl-Acetat in EthanolGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden.Unterbrechen Sie jedoch den Gebrauch, wenn ein Fall von Überempfindlichkeit auftreten sollte, undwenden Sie sich an Ihren Zahnarzt.DosierungAnwendungsempfehlung vonDinabase 7 Haftgel für Zahnprothesen:Vorbereitung: Tube 5 Minuten in 60 °C heißem Wasser erwärmen. Prothese gründlich reinigen und trocknen.Auftragen: Eine kirschgroße Menge entnehmen und gleichmäßig auf die trockene Prothese auftragen.Einsetzen: Prothese einsetzen, Zähne leicht zusammenbeißen, Lippen 1 Minute lang bewegen.Anpa11,76 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Dinabase 7 Haftgel für ZahnprothesenAnwendungsgebiet von Dinabase 7 Haftgel für Zahnprothesen DinaBase7 – Fester Halt für Ihre Prothese, ganze 7 Tage langDinabase 7 Haftgel für Zahnprothesen ist das innovative Haftgel für Zahnprothesen, das Ihren Alltag spürbar erleichtert. Anders als herkömmliche Haftcremes muss DinaBase7 nur einmal pro Woche erneuert werden – und hält trotzdem zuverlässig bis zu 7 Tage. In diesen 7 Tagen können Sie Ihre Prothese problemlos wie gewohnt täglich herausnehmen und reinigen.Die Anwendung ist einfach, die Wirkung langanhaltend: Kein Verrutschen, kein ständiges Nachkleben und kein Druckgefühl. Dank thermoplastischer Eigenschaften passt sich das Gel individuell an Ihr Zahnfleisch und den Gaumen an und sorgt so für einen Saugnapf-Effekt mit extrastarkem Halt.Das Material wird durch Wärme formbar, füllt den Hohlraum unter der Prothese optimal aus und bleibt dabei flexibel. Eine Tube reicht für 4 bis 6 Wochen und bietet Ihnen hygienischen Komfort – ganz ohne schädliche Zusatzstoffe wie Zink. Ob Ober- oder Unterkiefer, Voll- oder Teilprothese: DinaBase7 ist für alle Prothesenarten geeignet und schützt effektiv vor Speiseresten, Druckstellen und unangenehmen Gerüchen.Wirkstoffe / Inhaltsstoffe / ZutatenDinabase 7 Haftgel für Zahnprothesen enthält:Zusammensetzung : hochviskose Lösung aus Polyvinyl-Acetat in EthanolGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden.Unterbrechen Sie jedoch den Gebrauch, wenn ein Fall von Überempfindlichkeit auftreten sollte, undwenden Sie sich an Ihren Zahnarzt.DosierungAnwendungsempfehlung vonDinabase 7 Haftgel für Zahnprothesen:Vorbereitung: Tube 5 Minuten in 60 °C heißem Wasser erwärmen. Prothese gründlich reinigen und trocknen.Auftragen: Eine kirschgroße Menge entnehmen und gleichmäßig auf die trockene Prothese auftragen.Einsetzen: Prothese einsetzen, Zähne leicht zusammenbeißen, Lippen 1 Minute lang bewegen.Anpa11,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie haftet eine OHG?
Eine Offene Handelsgesellschaft (OHG) haftet grundsätzlich unbeschränkt mit dem gesamten Gesellschaftsvermögen. Das bedeutet, dass die Gesellschafter mit ihrem Privatvermögen für die Verbindlichkeiten der OHG haften. Es besteht jedoch die Möglichkeit, die Haftung durch eine beschränkte Haftung einzelner Gesellschafter oder durch den Abschluss einer Haftungsbeschränkungsvereinbarung zu begrenzen. **
-
Wer leitet die OHG?
Die Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern geleitet, die als persönlich haftende Gesellschafter fungieren. Diese Gesellschafter haben die volle Geschäftsführungsbefugnis und vertreten die OHG nach außen. Es gibt keine besondere Position wie einen Geschäftsführer oder Vorstandsvorsitzenden, da die Gesellschafter gemeinsam die Leitung der OHG übernehmen. Entscheidungen werden in der Regel gemeinsam getroffen, und die Gesellschafter müssen sich einig sein, um die Geschäfte der OHG zu führen. In größeren OHGs können die Gesellschafter auch Aufgaben und Verantwortlichkeiten untereinander aufteilen. **
-
Wer gründet eine OHG?
Eine Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern gegründet, die gemeinsam ein Handelsgewerbe betreiben wollen. Die Gesellschafter müssen voll geschäftsfähig sein und können natürliche Personen oder juristische Personen wie GmbHs sein. Die Gründung einer OHG erfordert einen schriftlichen Gesellschaftsvertrag, in dem die Rechte und Pflichten der Gesellschafter festgelegt sind. Zudem muss die OHG ins Handelsregister eingetragen werden, um ihre Rechtsfähigkeit zu erlangen. Wer eine OHG gründet, sollte sich über die Haftungsregelungen im Klaren sein, da die Gesellschafter grundsätzlich unbeschränkt mit ihrem gesamten Vermögen haften. **
-
Sind OHG und KG Formkaufleute?
Ja, sowohl die OHG (Offene Handelsgesellschaft) als auch die KG (Kommanditgesellschaft) gelten als Formkaufleute. Dies bedeutet, dass sie unabhängig von ihrem Unternehmensgegenstand automatisch als Kaufleute im Sinne des Handelsgesetzbuches (HGB) gelten. Dadurch unterliegen sie den handelsrechtlichen Vorschriften und haben bestimmte Pflichten und Rechte, die für Kaufleute gelten. **
Ähnliche Suchbegriffe für Arando-OHG-Dinabase-7
-
Prühs, Hagen: GmbH-Geschäftsführer-VergütungGmbH-Geschäftsführer-Vergütung , 100 Steuertipps zu den wichtigsten Vergütungsformen für GmbH-(Gesellschafter-)Geschäftsführer , Sonstige > Chiptuning & Motortuning , Auflage: 5. Auflage, Erscheinungsjahr: 20190805, Produktform: Kartoniert, Titel der Reihe: GmbH-Steuerpraxis-Ratgeber#22#, Autoren: Prühs, Hagen, Auflage: 19005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 223, Keyword: Vergütung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Thema: Optimieren, Warengruppe: HC/Steuern, Fachkategorie: Persönliche Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vsrw - Verlag, Verlag: Vsrw - Verlag, Verlag: VSRW-Verlag Dr. Hagen Prhs GmbH, Länge: 208, Breite: 149, Höhe: 13, Gewicht: 417, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783936623529 9783936623222 9783923763573 9783923763146, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222073029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meier, Peter Hinrich: Die Vergütung des TestamentsvollstreckersDie Vergütung des Testamentsvollstreckers , Aktuell werden erhebliche Vermögen vererbt, sowohl im unternehmerischen Bereich als auch rein privat. Allein im Zeitraum zwischen 2015 bis 2024 soll es sich Studien zufolge um Vermögenswerte in Höhe von rund 3,1 Billionen Euro handeln. Gerade angesichts solcher Dimensionen kommt es in Erbfällen immer wieder zu langjährigen Streitigkeiten. Die Einsetzung eines Testamentsvollstreckers hilft, solche Streitigkeiten unter den Erben zu vermeiden und dem Willen des Erblassers die gewünschte Geltung zu verschaffen, nicht nur im Bereich der Unternehmensnachfolge. Jedoch müssen Testamentsvollstrecker im Nachhinein häufig um ihr Honorar kämpfen, da der Erblasser diese Frage nicht oder nicht eindeutig genug geregelt hat. In diesem Fall erhält der Testamentsvollstrecker nach § 2221 BGB zwar "eine angemessene Vergütung". In der Praxis führt das aber oft zu Diskussionen und Streit. Regelmäßig fehlen den Beteiligten die notwendigen Kenntnisse, um die Aufgaben und die Verantwortung eines Testamentsvollstreckers sowie dessen Vergütung angemessen bewerten zu können. Selbst bei Kennern des Erbrechts sind in der Regel keine vertieften Kenntnisse zu den üblichen Vergütungsmethoden und Vergütungstabellen vorhanden, ganz zu schweigen von moderneren Vergütungsansätzen. In die Neuauflage sind zahlreiche aktuelle Entscheidungen einschließlich des Ansatzes zur Fortschreibung der sog. "Neuen Rheinischen Tabelle" eingearbeitet worden. Aus dem Inhalt ¿ Testamentsvollstreckung als besonderes Tätigkeitsfeld ¿ Vergütungsbemessung anhand von Tabellen ¿ Zeitvergütung des Testamentsvollstreckers ¿ Die Vergütung aus Sicht der Notare und Banken ¿ Moderne Vergütungsansätze ¿ Besteuerung der Vergütung Checklisten, Formulierungsvorschläge, Hinweise zur Durchsetzung des angemessenen Honorars und ein Literaturspiegel ergänzen das Praxishandbuch. Aufschlussreiche empirische Daten zu Vergütungsanordnungen sowie eine Sammlung der in der Praxis regelmäßig gestellten Fragen runden das Werk ab. Die Herausgeber und Autoren sind erfahrene Praktiker aus den Bereichen, Rechtsanwaltschaft, Steuerberatung, Notariat und Bankwesen. Die Autoren RA Matthias Pruns ¿ StB Peter Meier ¿ Notar a.D. Prof. Dr. Wolfgang Reimann ¿ Dr. Peter Reinfeldt ¿ RA Eberhard Rott ¿ RA Dr. K. Jan Schiffer ¿ RA Norbert Schönleber ¿ RA Christoph J. Schürmann ¿ StB Thomas Terhaag ¿ Prof. Dr. Maximilian A. Werkmüller, LL.M. , Sonstige > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202206, Produktform: Kartoniert, Autoren: Meier, Peter Hinrich~Pruns, Matthias~Reimann, Wolfgang~Reinfeldt, Peter~Rott, Eberhard~Schiffer, Jan K.~Terhaag, Thomas~Werkmüller, Maximilian A., Redaktion: Schiffer, K. Jan~Rott, Eberhard~Pruns, Matthias, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 240, Keyword: Praxishinweise; Erbrecht; Testamentsvollstrecker; Formulierungsvorschläge; Testamentsvollstreckerhonorar; Vergütungsanordnungen; Honorar; § 2221 BGB; angemessene Vergütung, Fachschema: Erbrecht~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Testamentvollstreckung - Testamentvollstrecker~Vollstreckung / Testamentvollstreckung, Fachkategorie: Erbrecht, Region: Deutschland, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Anwaltschaft, Anwälte, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 237, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Länge: 209, Breite: 146, Höhe: 14, Gewicht: 340, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783941586796, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 115446249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
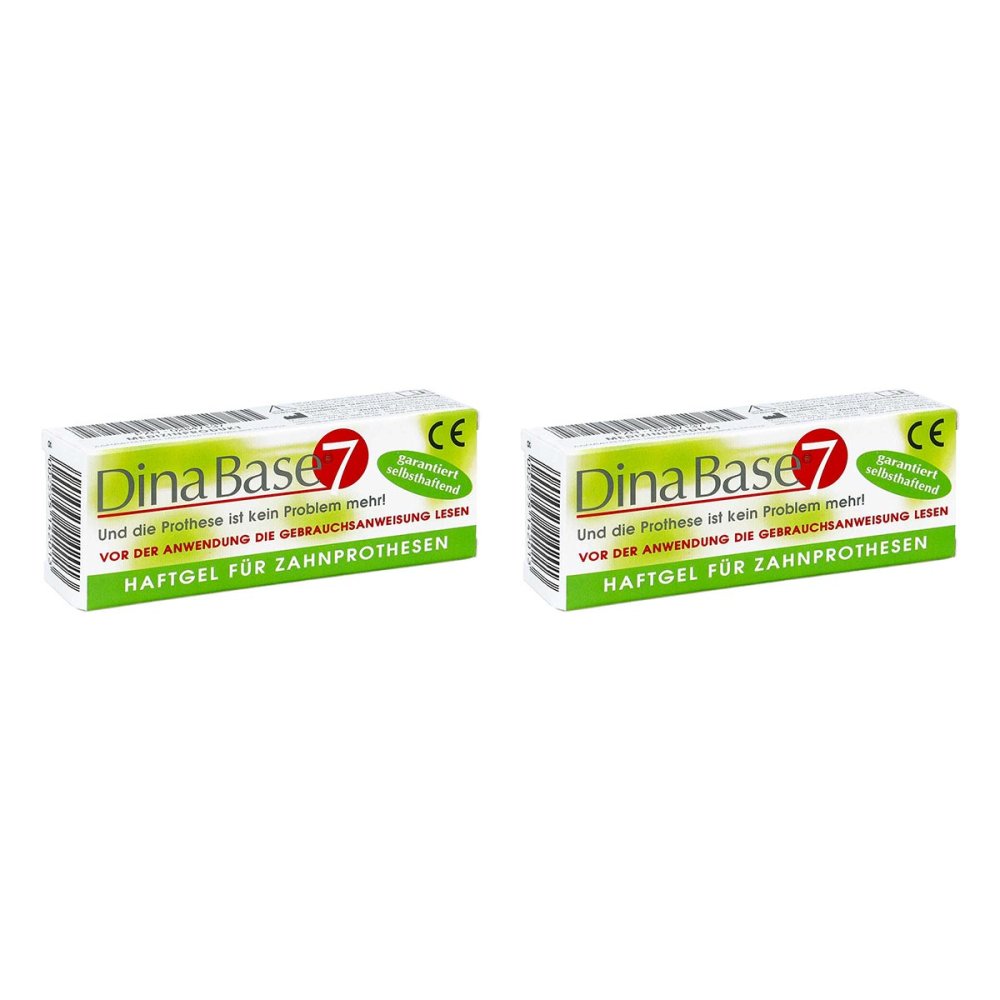
Arando OHG Dinabase 7 Haftgel für Zahnprothesen 08105883Anwendungsgebiet von Dinabase 7 Haftgel für Zahnprothesen DinaBase7 – Fester Halt für Ihre Prothese, ganze 7 Tage lang Dinabase 7 Haftgel für Zahnprothesen ist das innovative Haftgel für Zahnprothesen, das Ihren Alltag spürbar erleichtert. Anders als herkömmliche Haftcremes muss DinaBase7 nur einmal pro Woche erneuert werden – und hält trotzdem zuverlässig bis zu 7 Tage. In diesen 7 Tagen können Sie Ihre Prothese problemlos wie gewohnt täglich herausnehmen und reinigen.Die Anwendung ist einfach, die Wirkung langanhaltend: Kein Verrutschen, kein ständiges Nachkleben und kein Druckgefühl. Dank thermoplastischer Eigenschaften passt sich das Gel individuell an Ihr Zahnfleisch und den Gaumen an und sorgt so für einen Saugnapf-Effekt mit extrastarkem Halt.Das Material wird durch Wärme formbar, füllt den Hohlraum unter der Prothese optimal aus und bleibt dabei flexibel. Eine Tube reicht für 4 bis 6 Wochen und bietet Ihnen hygienischen Komfort – ganz ohne schädliche Zusatzstoffe wie Zink. Ob Ober- oder Unterkiefer, Voll- oder Teilprothese: DinaBase7 ist für alle Prothesenarten geeignet und schützt effektiv vor Speiseresten, Druckstellen und unangenehmen Gerüchen.Wirkstoffe / Inhaltsstoffe / ZutatenDinabase 7 Haftgel für Zahnprothesen enthält:Zusammensetzung : hochviskose Lösung aus Polyvinyl-Acetat in EthanolGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden.Unterbrechen Sie jedoch den Gebrauch, wenn ein Fall von Überempfindlichkeit auftreten sollte, undwenden Sie sich an Ihren Zahnarzt.DosierungAnwendungsempfehlung vonDinabase 7 Haftgel für Zahnprothesen:Vorbereitung: Tube 5 Minuten in 60 °C heißem Wasser erwärmen. Prothese gründlich reinigen und trocknen.Auftragen: Eine kirschgroße Menge entnehmen und gleichmäßig auf die trockene Prothese auftragen.Einsetzen: Prothese einsetzen, Zähne leicht zusammenbeißen, Lippen 1 Minute lang bewegen.Anpa23,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine OHG ein Kaufmann?
Ist eine OHG ein Kaufmann? Eine Offene Handelsgesellschaft (OHG) ist grundsätzlich eine Personengesellschaft, bei der mindestens zwei natürliche oder juristische Personen gemeinsam ein Handelsgewerbe betreiben. Gemäß § 1 Abs. 1 HGB gelten alle Personengesellschaften als Kaufleute, so auch die OHG. Somit ist eine OHG rechtlich gesehen ein Kaufmann. Sie unterliegt den handelsrechtlichen Vorschriften und hat somit die gleichen Pflichten und Rechte wie ein Einzelkaufmann oder eine Kapitalgesellschaft. Die OHG ist daher im Handelsregister einzutragen und muss eine ordnungsgemäße Buchführung führen. **
-
Hat eine OHG einen Geschäftsführer?
Eine Offene Handelsgesellschaft (OHG) hat keinen Geschäftsführer im klassischen Sinne, wie es bei einer GmbH der Fall ist. Stattdessen sind alle Gesellschafter einer OHG persönlich und unbeschränkt für die Geschäftsführung verantwortlich. Das bedeutet, dass alle Gesellschafter gemeinsam die Geschäfte führen und Entscheidungen treffen. Es gibt also keine einzelne Person, die als Geschäftsführer fungiert. Jeder Gesellschafter hat das Recht, die Geschäfte der OHG zu führen und nach außen zu vertreten. **
-
Können kleingewerbetreibende eine OHG gründen?
Kleingewerbetreibende können grundsätzlich eine OHG gründen, da für die Gründung einer OHG keine Mindestkapitalanforderungen gelten. Allerdings sollten sie sich bewusst sein, dass sie als Gesellschafter einer OHG mit ihrem gesamten Vermögen haften. Zudem müssen sie die gesetzlichen Anforderungen an eine OHG erfüllen, wie z.B. die Eintragung ins Handelsregister. Es empfiehlt sich daher, vor der Gründung einer OHG rechtlichen Rat einzuholen, um die Risiken und Pflichten zu verstehen. **
-
Wer ist Geschäftsführer einer OHG?
Der Geschäftsführer einer Offenen Handelsgesellschaft (OHG) wird als Gesellschafter bezeichnet, da es sich bei einer OHG um eine Personengesellschaft handelt. In der Regel sind alle Gesellschafter gleichberechtigt und haben das Recht, die Geschäfte der OHG zu führen. Es gibt also nicht einen einzelnen Geschäftsführer, sondern mehrere Gesellschafter, die gemeinsam die Geschäftsführung übernehmen. Die Aufgaben und Befugnisse der Gesellschafter werden in einem Gesellschaftsvertrag geregelt. Jeder Gesellschafter kann somit als Geschäftsführer der OHG tätig sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.